Ein Paket fällt vom Ladeband, eine Sendung kommt beschädigt an, ein Kurier verursacht auf dem Weg zum Kunden einen Unfall. In solchen Momenten zeigt sich, dass gewerbliche Transporte rechtlich in einer ganz anderen Liga spielen als das Umzugshelfen unter Freunden. Wer Güter oder Personen gegen Entgelt befördert, trägt eine erhebliche gesetzliche Haftung und muss dafür den richtigen Versicherungsschutz vorhalten.
Rechtliche Grundlagen: HGB und CMR
Im nationalen Gütertransport gilt in erster Linie das Handelsgesetzbuch, konkret die Paragrafen 407 bis 452d. Diese Vorschriften regeln den Frachtvertrag, die Pflichten des Frachtführers und die Haftungsgrenzen bei Verlust oder Beschädigung. Der Frachtführer haftet danach grundsätzlich für jeden Schaden, der zwischen Übernahme und Ablieferung des Gutes entsteht. Eine Ausnahme gilt nur, wenn er beweisen kann, dass der Schaden durch unvermeidbare, nicht abwendbare Umstände verursacht wurde.
Beim grenzüberschreitenden Straßengüterverkehr innerhalb Europas tritt das Übereinkommen über den Beförderungsvertrag im internationalen Straßengüterverkehr (CMR) an die Stelle des nationalen Rechts. Die Haftung des Frachtführers ist dort auf 8,33 Sonderziehungsrechte pro Kilogramm Rohgewicht der beschädigten oder verlorenen Ware begrenzt. Bei einem Schaden an einer 500-Kilogramm-Sendung wären das rechnerisch rund 5.000 bis 5.500 Euro, abhängig vom aktuellen Wechselkurs des Sonderziehungsrechts.
Haftungsgrenzen und ihre praktische Bedeutung
Die gesetzlichen Obergrenzen klingen zunächst nach ausreichend Schutz. In der Praxis reichen sie aber oft nicht. Wer hochwertige Elektronik, Medizinprodukte oder Maschinen transportiert, stellt schnell fest, dass der tatsächliche Warenwert die Haftungsgrenze um ein Vielfaches übersteigt. Ein Laptop-Paket mit zehn Geräten à 1.200 Euro Warenwert hat einen Gesamtschaden von 12.000 Euro. Wiegt das Paket 15 Kilogramm, deckt die HGB-Haftung nach Paragraph 431 nur 1,25 Sonderziehungsrechte pro Kilogramm ab, also grob 85 Euro pro Kilogramm Rohgewicht. Die Deckungslücke ist erheblich.
Hinzu kommt: Die Haftungsbeschränkungen gelten nicht bei qualifiziertem Verschulden. Handelt der Frachtführer vorsätzlich oder leichtfertig und weiß, dass ein Schaden wahrscheinlich eintreten wird, haftet er unbegrenzt. Das Gleiche gilt, wenn er Unterfrachtführer einsetzt, ohne das vertraglich abgesichert zu haben.
Versicherungsschutz für Kurierfahrer und Kleintransporteure
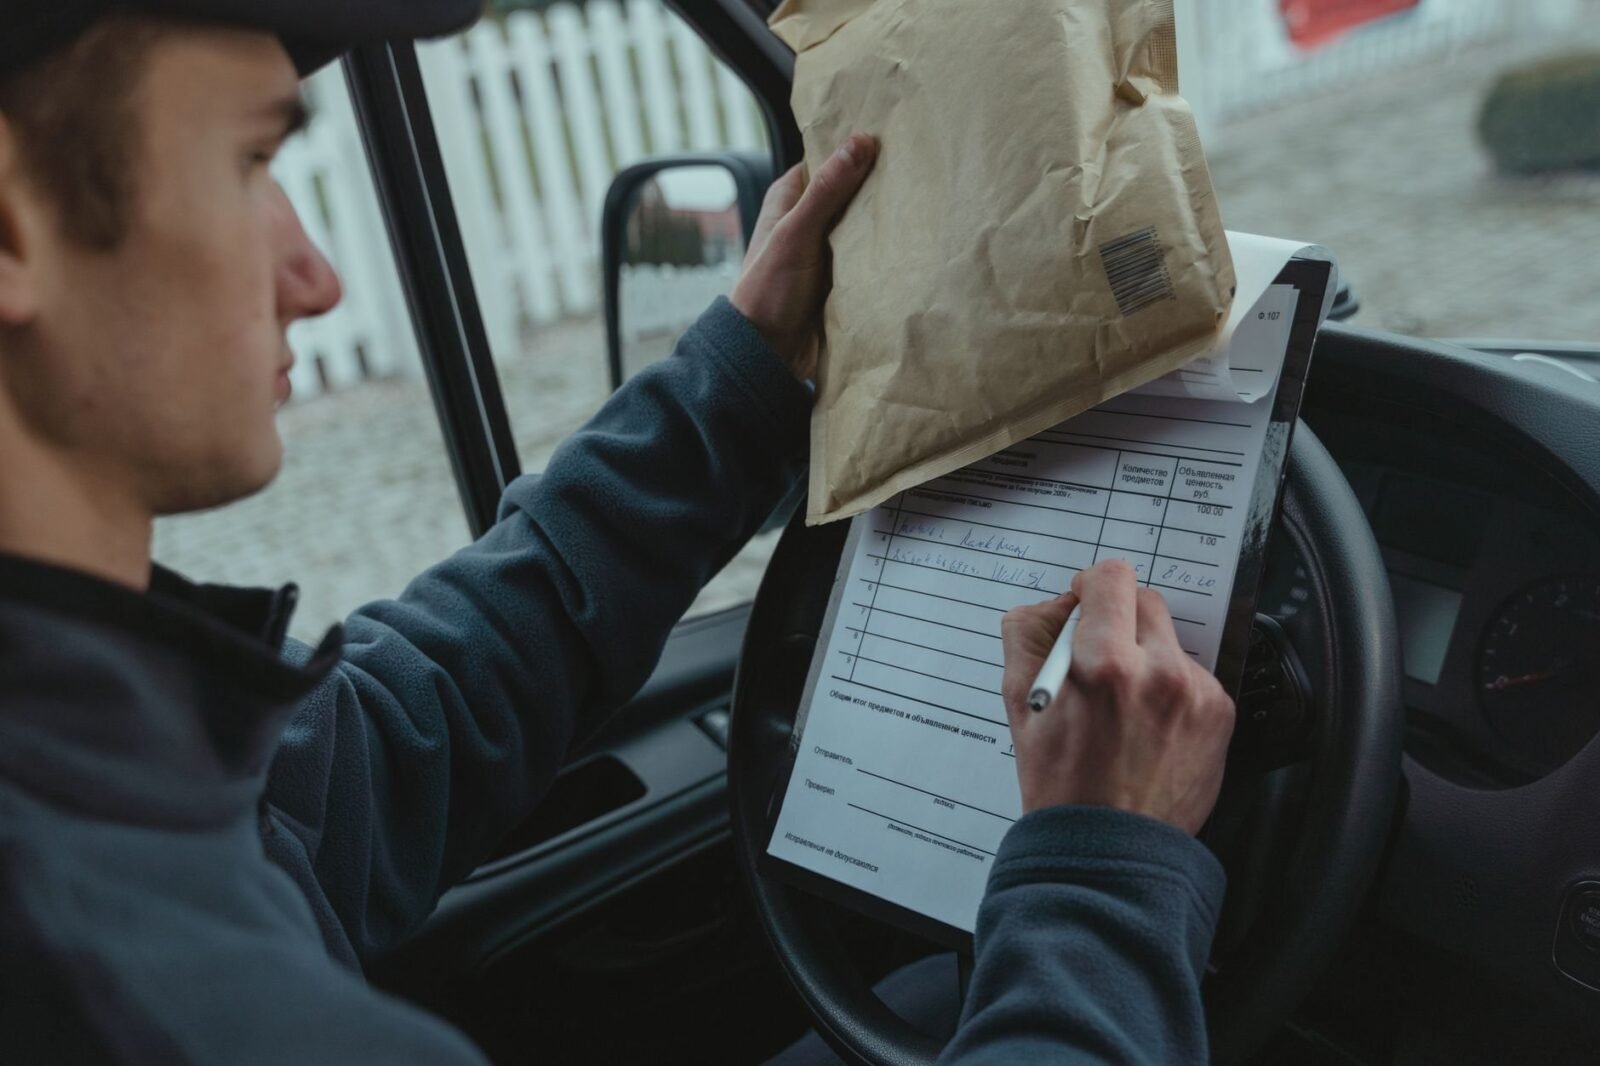
Gewerbliche Fahrer, die als Subunternehmer oder Selbstständige tätig sind, stehen vor einer besonderen Herausforderung. Ihre private Kfz-Haftpflicht deckt gewerbliche Transporte in der Regel ausdrücklich nicht ab. Wer also mit dem eigenen Fahrzeug Pakete zustellt oder als Kurierfahrer arbeitet, ist mit einer normalen Privat-Kfz-Police im Schadensfall oft nicht versichert. Eine speziell zugeschnittene Transportversicherung für Kurierfahrer schließt diese Lücke und deckt sowohl Drittschäden als auch Schäden am transportierten Gut ab.
Entscheidend ist dabei der Unterschied zwischen der Verkehrshaftungsversicherung und der Transportgüterversicherung. Die Verkehrshaftungsversicherung sichert den Frachtführer gegen Ansprüche ab, die Dritte aufgrund gesetzlicher Haftpflicht gegen ihn geltend machen. Sie orientiert sich an den gesetzlichen Haftungsgrenzen. Die Transportgüterversicherung hingegen schützt das Gut selbst unabhängig davon, ob der Frachtführer überhaupt haftet. Versender nutzen sie häufig, um auch bei Force-Majeure-Ereignissen abgesichert zu sein.
Besonderheiten bei Personentransporten
Beim gewerblichen Personentransport, also bei Taxi- und Mietwagenunternehmen oder Fahrdiensten, gelten eigene Regeln. Hier greift das Personenbeförderungsgesetz (PBefG). Die Beförderungspflicht, Tarifpflicht und Genehmigungspflicht unterscheiden den konzessionierten Verkehr grundlegend vom Gütertransport. Die Kfz-Haftpflicht muss für gewerbliche Personenbeförderung besonders ausgewiesen sein. Die Mindestdeckungssummen liegen in Deutschland aktuell bei 7,5 Millionen Euro für Personenschäden pro Schadenereignis.
Plattformbasierte Fahrdienste wie Ridesharing-Modelle befinden sich regulatorisch in einem Graubereich. Das Bundesministerium für Digitales und Verkehr hat zuletzt mit der PBefG-Novelle 2021 neue Regelungen für gebündelte Bedarfsverkehre eingeführt, aber viele Fragen zur Haftungsabgrenzung zwischen Plattform, Fahrer und Auftraggeber sind noch nicht höchstrichterlich geklärt.
Häufige Fehler und wie man sie vermeidet
- Fehlende gewerbliche Kfz-Zulassung: Wer ein Fahrzeug gewerblich nutzt, aber nur privat versichert hat, verliert im Schadenfall seinen Versicherungsschutz vollständig.
- Unzureichende Ladelisten: Ohne genaue Dokumentation von Art, Menge und Zustand der übergebenen Güter lässt sich im Streitfall kaum beweisen, ob ein Schaden beim Transport oder bereits vorher entstanden ist.
- Fehlender Unterfrachtführervertrag: Wer Aufträge weitervergbt, ohne einen schriftlichen Vertrag mit klarer Haftungsregelung, haftet gegenüber dem Versender weiterhin in vollem Umfang.
- Falsche Versicherungssummen: Viele Policen haben pauschale Obergrenzen pro Sendung oder pro Jahr. Wer regelmäßig hochwertige Güter bewegt, sollte die Deckungssummen konkret mit seinem Makler durchrechnen.
Schadensfall: Was sofort zu tun ist
Tritt ein Schaden ein, gilt der Grundsatz: Dokumentieren vor Aufräumen. Fotos des beschädigten Gutes, des Fahrzeugs und der Verpackung sollten noch am Schadensort entstehen. Der Schaden ist unverzüglich dem Auftraggeber und der Versicherung zu melden. Bei äußerlich erkennbaren Schäden muss der Empfänger den Vorbehalt laut Paragraph 438 HGB spätestens bei Ablieferung geltend machen, bei nicht erkennbaren Schäden innerhalb von sieben Tagen. Wird diese Frist versäumt, gilt die Lieferung als ordnungsgemäß abgeliefert, und Ansprüche können nur noch unter erschwerten Bedingungen durchgesetzt werden.
Gewerbliche Transporte sind rechtlich anspruchsvoll. Wer die Haftungsregeln kennt, den Versicherungsschutz passgenau auswählt und im Schadensfall korrekt handelt, schützt sein Unternehmen vor Forderungen, die schnell existenzbedrohend werden können.